
Você já teve a sensação de que tudo está ficando mais caro, mas nem sempre entende o motivo? Ou leu uma notícia sobre a taxa Selic, a inflação ou o crescimento do PIB e ficou se perguntando o que aquilo realmente significa para a sua vida?
Se a resposta for sim, saiba que você não está sozinho.
A economia faz parte do nosso dia a dia, mesmo quando não percebemos. Ela influencia o preço dos alimentos no supermercado, os juros do financiamento, o valor das parcelas do cartão de crédito e até o rendimento dos investimentos.
O problema é que muitos desses assuntos são explicados com palavras difíceis e termos técnicos que parecem ter sido feitos para confundir quem não é especialista.
Mas não precisa ser assim.
Você não precisa ser economista para entender os principais acontecimentos econômicos. Conhecer alguns conceitos básicos já ajuda a interpretar melhor as notícias, tomar decisões financeiras mais conscientes e compreender como as mudanças na economia afetam o seu bolso.
Neste artigo, você vai conhecer 10 termos de economia que todo mundo deveria saber, com explicações simples e exemplos práticos para entender como cada conceito funciona na vida real.
Vamos começar?
1. PIB (Produto Interno Bruto)
Você provavelmente já ouviu no noticiário que o PIB brasileiro cresceu ou que a economia está desacelerando. Mas o que esse indicador realmente quer dizer?
O Produto Interno Bruto, conhecido pela sigla PIB, representa o valor total dos bens e serviços finais produzidos dentro de um país durante determinado período, geralmente um trimestre ou um ano.
Em outras palavras, ele ajuda a medir o tamanho da economia e acompanhar se a produção de um país está aumentando ou diminuindo.
Como o PIB funciona na prática?
Imagine que, ao longo de um ano, as empresas brasileiras produzam alimentos, roupas, carros, equipamentos e prestem serviços como consultas médicas, aulas e transporte.
O valor desses bens e serviços finais produzidos no país entra no cálculo do PIB, conforme as regras da contabilidade nacional.
Quando esse indicador cresce, significa que a economia produziu mais do que no período anterior, considerando o tipo de comparação realizada. Quando diminui, pode indicar uma desaceleração ou uma contração da atividade econômica.
Mas existe um detalhe importante: um PIB maior não significa, necessariamente, que todo mundo ficou mais rico.
O crescimento econômico não é distribuído igualmente entre todas as pessoas. Além disso, o PIB não mede diretamente a qualidade de vida, a distribuição de renda ou o custo de vida de cada família.
Por que você precisa entender isso?
O PIB ajuda a entender o cenário econômico do país.
Quando a economia cresce, pode haver mais oportunidades de emprego, aumento da produção e expansão dos negócios. Quando a atividade econômica perde força, algumas empresas podem reduzir investimentos e contratações.
Por isso, acompanhar o PIB é uma maneira de entender melhor o ambiente em que empresas, trabalhadores e consumidores estão tomando suas decisões.
2. Inflação (IPCA)
Você já foi ao supermercado para comprar os mesmos produtos de sempre e percebeu que gastou mais do que no mês anterior?
Uma das possíveis explicações é a inflação.
A inflação acontece quando os preços de bens e serviços aumentam de maneira generalizada ao longo do tempo. Com isso, a mesma quantidade de dinheiro passa a comprar menos produtos e serviços.
No Brasil, um dos principais indicadores utilizados para acompanhar a inflação é o Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
Como a inflação funciona na prática?
Imagine que você gaste R$ 500 por mês com determinados produtos e serviços.
Se os preços desses itens aumentarem e você precisar desembolsar R$ 550 para manter aproximadamente o mesmo padrão de consumo, seu orçamento terá de se adaptar.
Esse exemplo representa um aumento de 10% no custo daquela cesta específica de consumo. Ele não significa, necessariamente, que a inflação oficial do país tenha sido de 10%, já que o IPCA considera uma cesta ampla de produtos e serviços, com pesos definidos a partir dos hábitos de consumo das famílias abrangidas pelo índice.
Também é importante entender que inflação não é sinônimo de aumento isolado de um preço. Se apenas o preço do tomate subir por causa de uma quebra de safra, isso não significa, por si só, que todos os preços da economia estejam aumentando.
Por que você precisa entender isso?
A inflação afeta diretamente o poder de compra do dinheiro.
Quando os preços sobem mais rapidamente do que a sua renda, fica mais difícil manter o mesmo padrão de consumo. É por isso que acompanhar a inflação pode ajudar no planejamento do orçamento, na organização das despesas e na avaliação dos rendimentos dos investimentos.
Afinal, não basta saber quanto seu dinheiro rende. Também é importante entender quanto desse rendimento representa um ganho real depois de considerar a inflação.
3. Taxa de juros e Selic
A taxa de juros representa o custo de utilizar dinheiro emprestado ou a remuneração recebida por disponibilizar dinheiro a outra pessoa ou instituição.
Ela aparece em diversas situações do dia a dia, como empréstimos, financiamentos, compras parceladas e investimentos de renda fixa.
No Brasil, uma das taxas mais importantes é a Selic, a taxa básica de juros da economia, definida pelo Comitê de Política Monetária (Copom) do Banco Central.
Como a Selic funciona na prática?
Imagine que você queira financiar um carro ou contratar um empréstimo pessoal.
As instituições financeiras consideram diversos fatores para definir os juros cobrados, incluindo o risco da operação, os custos envolvidos e as condições do mercado. A Selic influencia esse cenário, embora não determine sozinha a taxa que cada cliente vai pagar.
Quando a Selic aumenta, o crédito tende a ficar mais caro, e aplicações de renda fixa atreladas a taxas de juros podem oferecer retornos maiores. Quando ela diminui, o custo do crédito pode cair, enquanto alguns investimentos passam a render menos.
Esses efeitos não são imediatos nem iguais para todas as operações.
Por que você precisa entender isso?
A taxa de juros influencia tanto quem precisa de crédito quanto quem está investindo.
Se você tem dívidas com juros elevados, compreender o cenário pode ajudar a avaliar alternativas de renegociação e organização financeira. Se está formando uma reserva de emergência ou investindo em renda fixa, acompanhar a Selic ajuda a entender o ambiente de rentabilidade.
Vale lembrar que uma taxa de juros elevada também pode ser utilizada pelo Banco Central para ajudar a controlar a inflação, reduzindo a pressão sobre o consumo e a demanda.
Em resumo, a Selic é uma das principais referências para entender o custo do dinheiro no Brasil.
4. Oferta e demanda
Por que o preço de um produto aumenta em determinado momento e diminui em outro?
Uma das explicações está na relação entre oferta e demanda.
A oferta representa a quantidade de um produto ou serviço que os vendedores estão dispostos a disponibilizar no mercado. A demanda corresponde à quantidade que os consumidores desejam e conseguem comprar a diferentes preços.
De maneira geral, quando a procura aumenta em relação à quantidade disponível, os preços tendem a subir. Quando a oferta aumenta em relação à procura, os preços podem cair.
Como a oferta e a demanda funcionam na prática?
Imagine que uma forte seca prejudique a produção de determinado alimento.
Com uma quantidade menor disponível no mercado, os vendedores podem enfrentar mais dificuldade para atender à procura. Se os demais fatores permanecerem semelhantes, o preço desse alimento tende a aumentar.
Agora imagine uma situação diferente: uma safra muito boa aumenta a quantidade disponível de frutas, mas a procura permanece relativamente estável.
Nesse caso, os preços podem diminuir, já que há mais produtos disponíveis para atender aos consumidores.
A demanda também pode mudar. Um produto que se torna popular de repente pode ficar mais caro se os fabricantes e vendedores não conseguirem aumentar a oferta na mesma velocidade.
É claro que impostos, custos de produção, transporte, concorrência e outros fatores também influenciam os preços.
Por que você precisa entender isso?
A relação entre oferta e demanda ajuda a explicar diversas mudanças nos preços que encontramos no dia a dia.
Ela também é importante para quem empreende, pois ajuda a compreender como a procura pelos produtos, a concorrência e a disponibilidade de mercadorias podem afetar as vendas e os resultados de um negócio.
Entender esse conceito não permite prever todos os movimentos dos preços, mas ajuda a enxergar o que pode estar por trás deles.
5. Custo de oportunidade
Você já precisou escolher entre duas opções e ficou pensando se estava deixando passar uma oportunidade melhor?
Essa situação está relacionada ao custo de oportunidade.
O conceito representa o valor da melhor alternativa que você deixa de aproveitar quando toma uma decisão.
Em outras palavras, escolher uma coisa significa abrir mão de outra possibilidade. O custo de oportunidade ajuda a avaliar o que você perde ao fazer essa escolha.
Como o custo de oportunidade funciona na prática?
Imagine que você tenha R$ 2.000 disponíveis e esteja pensando em comprar um celular novo.
Você também poderia utilizar esse dinheiro para quitar uma dívida, investir ou guardar para uma despesa futura.
Ao escolher o celular, você abre mão dos benefícios que teria com a melhor alternativa disponível. Se a opção mais vantajosa fosse quitar uma dívida com juros elevados, por exemplo, o custo de oportunidade da compra incluiria os juros que você poderia ter deixado de pagar.
Isso não significa que comprar o celular seja necessariamente uma decisão ruim. Talvez ele seja essencial para o seu trabalho ou você simplesmente considere que a compra vale a pena.
O objetivo é analisar as alternativas antes de decidir.
O mesmo raciocínio vale para o tempo. Se você dedica uma tarde a uma atividade, deixa de utilizar esse período em outras tarefas ou oportunidades.
Por que você precisa entender isso?
O custo de oportunidade ajuda a tomar decisões financeiras mais conscientes.
Antes de fazer uma compra, contratar um financiamento ou escolher um investimento, vale perguntar: o que mais eu poderia fazer com esse dinheiro? Qual benefício estou deixando de receber?
Essa reflexão é especialmente útil quando os recursos são limitados e cada decisão precisa ser bem avaliada.
Afinal, uma boa escolha financeira não depende apenas do preço de algo, mas também das oportunidades que você deixa de aproveitar.
6. Liquidez
Imagine que você precise pagar uma despesa inesperada ainda hoje. Você conseguiria transformar seus investimentos em dinheiro disponível a tempo?
Essa pergunta ajuda a entender o conceito de liquidez.
Liquidez é a facilidade e a rapidez com que um bem ou investimento pode ser convertido em dinheiro, sem uma perda significativa de valor.
Alguns ativos podem ser convertidos em dinheiro rapidamente. Outros exigem mais tempo, dependem de encontrar um comprador ou podem precisar ser vendidos com desconto.
Como a liquidez funciona na prática?
Pense em dois exemplos.
O primeiro é o dinheiro disponível na sua conta bancária. Dependendo das condições da conta, ele pode ser utilizado imediatamente para pagar uma despesa.
O segundo é um imóvel. Embora possa representar uma parte importante do patrimônio de uma pessoa, sua venda costuma exigir mais tempo, negociação e documentação.
Os dois podem ter valor financeiro, mas apresentam níveis de liquidez diferentes.
Nos investimentos, também é importante observar as condições de resgate. Uma aplicação pode permitir resgate rápido, mas estar sujeita a oscilações de preço, impostos ou outras condições.
Por isso, liquidez não é exatamente a mesma coisa que segurança ou rentabilidade.
Por que você precisa entender isso?
A liquidez é especialmente importante na construção de uma reserva de emergência.
Essa reserva serve para lidar com situações inesperadas, como despesas médicas, reparos urgentes ou uma perda temporária de renda.
Para essa finalidade, normalmente faz sentido priorizar aplicações com baixo risco e acesso ao dinheiro compatível com as suas necessidades.
Um investimento pode oferecer uma rentabilidade interessante, mas não ser adequado para uma reserva que precisa estar disponível rapidamente.
Antes de investir, portanto, avalie não apenas quanto a aplicação pode render, mas também quando e em quais condições você poderá utilizar o dinheiro.
7. Ativos e passivos
Quando o assunto é patrimônio, duas palavras aparecem com frequência: ativos e passivos.
No contexto contábil, ativos são recursos e direitos controlados por uma pessoa ou empresa que podem gerar benefícios econômicos. Passivos são obrigações, como dívidas e valores que precisam ser pagos a terceiros.
Na educação financeira pessoal, esses termos também são usados de maneira mais informal para discutir o que contribui para gerar renda e o que consome dinheiro. É importante não confundir essa simplificação com as definições contábeis.
Como ativos e passivos funcionam na prática?
Imagine que você tenha dinheiro aplicado em um investimento, seja proprietário de um imóvel alugado e possua um carro financiado.
O dinheiro aplicado e o imóvel podem representar ativos. O financiamento do carro, por sua vez, representa uma obrigação financeira e, portanto, um passivo.
Mas atenção: um ativo não gera necessariamente dinheiro todos os meses. Um carro de uso pessoal, por exemplo, é um bem que pode ter valor de mercado, mas também envolve despesas com combustível, manutenção, seguro e impostos.
Da mesma forma, nem toda obrigação financeira é automaticamente uma decisão ruim. Um financiamento pode permitir a aquisição de um bem importante, desde que as condições sejam compatíveis com a situação financeira da pessoa.
O mais importante é analisar o conjunto do patrimônio: o que você possui, o que deve e quais rendimentos e despesas estão associados a cada item.
Por que você precisa entender isso?
Conhecer a diferença entre ativos e passivos ajuda a organizar a vida financeira e acompanhar a evolução do patrimônio.
Uma boa prática é listar seus bens, investimentos, direitos e dívidas para ter uma visão mais clara da sua situação.
Com essas informações, fica mais fácil identificar prioridades, planejar a quitação de obrigações e definir objetivos financeiros de longo prazo.
Construir patrimônio não significa apenas acumular bens. Também envolve administrar as dívidas e entender como os recursos estão sendo utilizados.
8. Política monetária e política fiscal
Quando a economia enfrenta inflação elevada, crescimento fraco ou dificuldades no mercado de trabalho, você pode ouvir falar em decisões de política monetária e política fiscal.
Embora os dois conceitos estejam relacionados à condução da economia, eles representam instrumentos diferentes.
A política monetária é conduzida pelo Banco Central e envolve medidas relacionadas às condições monetárias e de crédito, incluindo a definição da taxa básica de juros.
Já a política fiscal está relacionada às decisões do governo sobre receitas e despesas públicas, como arrecadação de impostos, investimentos, programas governamentais e gastos com serviços públicos.
Como essas políticas funcionam na prática?
Imagine que a inflação esteja pressionada e o Banco Central decida aumentar a Selic para ajudar a conter o avanço dos preços.
Juros mais elevados tendem a encarecer o crédito e podem reduzir parte da demanda por bens e serviços, contribuindo para diminuir as pressões inflacionárias ao longo do tempo.
Agora imagine que o governo decida ampliar investimentos em infraestrutura, como estradas e obras públicas.
Essas despesas podem estimular a atividade econômica e gerar empregos em determinados setores, embora seus efeitos dependam de fatores como financiamento, capacidade de execução e condições gerais da economia.
As políticas monetária e fiscal podem interagir e produzir efeitos diferentes dependendo do contexto. Nenhuma decisão econômica tem resultados automáticos ou isolados.
Por que você precisa entender isso?
Essas políticas ajudam a explicar por que decisões tomadas por autoridades públicas podem influenciar o crédito, o consumo, os investimentos e as contas do governo.
Para quem acompanha a economia, compreender a diferença entre elas facilita a interpretação de notícias e debates sobre inflação, impostos, gastos públicos e crescimento econômico.
Também ajuda a perceber que as condições econômicas não dependem apenas das decisões individuais de consumidores e empresas, mas de um conjunto mais amplo de fatores.
9. Volatilidade
Você já viu um investimento valorizar bastante em determinado dia e perder parte desse valor pouco tempo depois?
Essa oscilação está relacionada à volatilidade.
Volatilidade é uma medida da intensidade das variações de preço de um ativo ou instrumento financeiro ao longo do tempo. Quanto maiores e mais frequentes forem as oscilações, maior pode ser a volatilidade observada.
Ela aparece com frequência nas conversas sobre ações, fundos imobiliários, moedas e outros investimentos sujeitos às mudanças do mercado.
Como a volatilidade funciona na prática?
Imagine que uma ação esteja sendo negociada por R$ 20.
Em um período de instabilidade, seu preço pode subir para R$ 23 e depois cair para R$ 18 em um intervalo relativamente curto.
Essas variações indicam que o preço está oscilando. Se forem mais intensas do que as observadas em outro ativo durante o mesmo período, podemos dizer que a primeira ação apresentou maior volatilidade nessa comparação.
Isso não significa que um ativo volátil necessariamente perderá valor. Seu preço também pode subir bastante.
Da mesma forma, a baixa volatilidade não garante ausência de riscos. Um investimento pode apresentar oscilações pequenas e ainda envolver riscos de crédito, liquidez ou perda de poder de compra.
Por que você precisa entender isso?
A volatilidade ajuda a avaliar se as oscilações de um investimento são compatíveis com seus objetivos e sua tolerância ao risco.
Se você precisa utilizar determinado dinheiro em pouco tempo, pode ser inadequado colocá-lo em um ativo cujo preço varia significativamente.
Por outro lado, quem investe para objetivos de longo prazo pode aceitar determinadas oscilações, desde que compreenda os riscos envolvidos e tenha uma estratégia coerente.
Antes de investir, procure entender não apenas a rentabilidade potencial, mas também o que pode acontecer com o valor aplicado ao longo do caminho.
10. Bull market e bear market
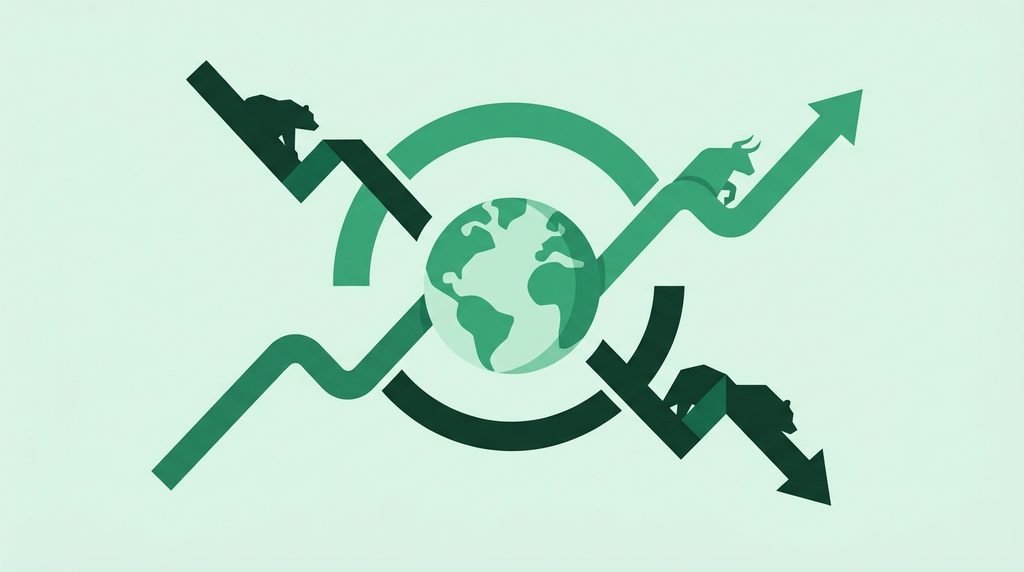
Se você acompanha notícias sobre a Bolsa de Valores, talvez já tenha encontrado as expressões bull market e bear market.
Os termos são utilizados para descrever, respectivamente, períodos de tendência de alta e de baixa nos mercados financeiros.
Em uma tradução livre, bull market é conhecido como mercado de alta, enquanto bear market é chamado de mercado de baixa.
Essas expressões aparecem principalmente em discussões sobre ações e outros ativos negociados nos mercados financeiros.
Como bull market e bear market funcionam na prática?
Imagine que, ao longo de vários meses, os preços das ações estejam subindo, acompanhados por expectativas positivas dos investidores em relação aos resultados das empresas e ao cenário econômico.
Esse movimento pode ser descrito como um bull market.
Agora imagine um período em que os preços das ações apresentem quedas persistentes, acompanhadas de pessimismo e preocupações com a economia ou com os resultados das empresas.
Nesse caso, podemos estar diante de um bear market.
As expressões não indicam apenas o movimento de um único dia. Elas são utilizadas para descrever tendências mais amplas, embora não exista uma definição universal única para todos os mercados e contextos.
Além disso, a Bolsa de Valores e a economia real não se movimentam necessariamente da mesma forma. O mercado acionário pode subir enquanto alguns setores da economia enfrentam dificuldades, por exemplo.
Por que você precisa entender isso?
Conhecer esses conceitos ajuda a interpretar notícias sobre o comportamento dos mercados e a compreender o sentimento dos investidores.
Também ajuda a evitar decisões precipitadas em momentos de euforia ou pessimismo.
Quando os preços sobem, é importante não presumir que continuarão subindo indefinidamente. Quando caem, também não significa que todos os investimentos perderam sua qualidade ou que uma recuperação acontecerá rapidamente.
Para investir com mais consciência, é importante considerar seus objetivos, seu horizonte de tempo, a diversificação da carteira e os riscos de cada ativo, em vez de tomar decisões apenas com base no clima do mercado.
Conclusão: entender economia pode ser mais simples do que parece
PIB, inflação, Selic, oferta e demanda, custo de oportunidade, liquidez, ativos e passivos, políticas econômicas, volatilidade e ciclos de mercado.
À primeira vista, esses termos podem parecer complicados. Mas, quando você entende o significado de cada um e percebe como eles aparecem no cotidiano, a economia deixa de ser um assunto distante.
Você passa a compreender melhor por que os preços mudam, como as decisões do Banco Central podem afetar o crédito, quais fatores influenciam os investimentos e por que vale a pena analisar suas escolhas financeiras com mais cuidado.
É importante lembrar que conhecer esses conceitos não significa prever tudo o que acontecerá com a economia. O cenário econômico depende de muitos fatores, e até especialistas podem discordar sobre seus possíveis desdobramentos.
Ainda assim, ter uma boa base de conhecimento ajuda a interpretar informações, fazer perguntas melhores e tomar decisões mais alinhadas aos seus objetivos.
E você não precisa aprender tudo de uma vez. Comece acompanhando as notícias, pesquisando os termos que ainda geram dúvidas e observando como cada conceito se relaciona com sua própria realidade financeira.
Quer continuar aprendendo sobre dinheiro e investimentos? Explore outros conteúdos do nosso site!