
Introdução: Seu dinheiro pode estar perdendo uma oportunidade
Imagine trabalhar, economizar uma parte do salário e, mês após mês, guardar o dinheiro em um lugar aparentemente seguro.
Você faz a sua parte. Evita gastos desnecessários, resiste às compras por impulso e vê o saldo da conta crescer aos poucos.
Mas existe uma pergunta importante: seu dinheiro está crescendo no mesmo ritmo que o custo de vida?
Essa é uma das questões que muita gente deixa de fazer ao manter todas as economias na caderneta de poupança.
Embora seja um investimento popular, simples e conhecido pelos brasileiros, ela não é a única alternativa para quem busca segurança e praticidade. Existem aplicações de renda fixa que podem oferecer melhores condições de rentabilidade, diferentes prazos e opções de resgate.
E você não precisa entender de economia para começar.
Neste guia, você vai descobrir como funciona a renda fixa, quais são as principais alternativas à poupança e como comparar investimentos sem se deixar levar apenas pelas taxas mais chamativas.
O objetivo é simples: ajudar você a tomar decisões mais conscientes para que seu dinheiro tenha uma direção.
1. Por que a poupança pode não ser a melhor escolha?
A poupança conquistou espaço por três motivos: facilidade, familiaridade e percepção de segurança.
Você deposita o dinheiro, acompanha o saldo e pode sacá-lo quando precisar. Para quem está começando a organizar as finanças, essa simplicidade é atraente.
O problema é que facilidade não significa necessariamente maior rentabilidade.
O efeito silencioso da inflação
A inflação representa o aumento generalizado dos preços de produtos e serviços ao longo do tempo.
Imagine que você tenha R$ 1.000 guardados e que, durante determinado período, os preços aumentem 5%.
Para comprar exatamente as mesmas coisas no final desse período, você precisaria de R$ 1.050.
Se o seu dinheiro tiver rendido apenas 3%, seu saldo será de R$ 1.030. Você terá mais dinheiro em reais, mas seu poder de compra terá diminuído.
Essa diferença mostra por que não basta observar o saldo da conta.
O que realmente importa é o rendimento real, isto é, quanto seu patrimônio cresceu depois de considerar a inflação.
A poupança segue uma regra de remuneração definida pela legislação: ela combina a Taxa Referencial (TR) com uma parcela adicional que depende da meta da Selic. Por isso, seu rendimento pode variar conforme as condições econômicas.
O Banco Central explica essas regras em sua página oficial sobre a remuneração da poupança.
A regra do aniversário da poupança
Outro detalhe importante é a data de aniversário da aplicação.
Na poupança de pessoas físicas, a remuneração é creditada mensalmente, na data de aniversário de cada depósito. Se você retirar o dinheiro antes dessa data, o valor retirado não recebe a remuneração daquele período mensal ainda incompleto.
Por exemplo, imagine que você tenha depositado R$ 2.000 no dia 10.
Se retirar esse dinheiro no dia 9 do mês seguinte, não receberá o rendimento referente ao período que ainda não completou seu aniversário.
Isso não significa que todo saque elimina o rendimento de toda a conta: a regra se aplica ao valor retirado e ao respectivo período de rendimento.
Em outras aplicações de renda fixa com liquidez diária, o rendimento costuma ser calculado de acordo com as regras do produto e os dias em que o dinheiro permaneceu investido.
A lição é clara: antes de escolher onde guardar suas economias, vale comparar não apenas a facilidade de acesso, mas também a rentabilidade e as condições de resgate.
2. O que é renda fixa e como ela funciona?
A renda fixa reúne investimentos cujas regras de remuneração são estabelecidas no momento da aplicação.
Isso não significa que todos eles rendam a mesma quantia todos os dias ou que nunca possam apresentar oscilações. Significa que você conhece a regra utilizada para calcular o retorno.
Na prática, existem três formas principais de remuneração.
Renda fixa pós-fixada
Nesse modelo, o rendimento acompanha um indicador econômico, como o CDI ou a Selic.
É como se o investimento seguisse uma referência que muda ao longo do tempo.
Um CDB que paga 100% do CDI, por exemplo, tem sua rentabilidade vinculada ao comportamento desse indicador. Se as taxas de juros mudarem, o rendimento futuro também poderá mudar.
Essa modalidade costuma ser interessante para quem busca acompanhar as taxas de juros da economia, especialmente em objetivos de curto prazo, desde que as condições de liquidez sejam adequadas.
Renda fixa prefixada
Na renda fixa prefixada, a taxa de juros é conhecida no momento da contratação.
Imagine um título que ofereça 12% ao ano até o vencimento. Se você mantiver o investimento até a data prevista e as condições contratuais forem cumpridas, essa será a taxa anual contratada, antes de eventuais impostos e custos.
A vantagem é saber qual taxa foi acordada.
O cuidado é que, se as taxas de mercado subirem depois da aplicação, outros investimentos poderão se tornar mais atraentes. Além disso, vender antecipadamente um título sujeito à marcação a mercado pode resultar em um valor diferente do esperado.
Renda fixa híbrida
A modalidade híbrida combina uma taxa fixa com um indicador variável, normalmente a inflação medida pelo IPCA.
Um título que remunera IPCA + 6% ao ano, por exemplo, combina a variação do índice de preços com uma taxa real contratada.
Essa estrutura pode ser útil para objetivos de longo prazo, porque busca preservar o poder de compra e proporcionar um ganho adicional acima da inflação.
Entretanto, a rentabilidade efetiva depende das condições do título, do período de investimento e, caso haja venda antecipada, do preço de mercado.
Em resumo: a renda fixa não é um único investimento. É um conjunto de alternativas com regras, prazos e características diferentes.
3. Quais são as principais alternativas à poupança?
Agora que você conhece os tipos de remuneração, chegou a hora de explorar quatro alternativas bastante conhecidas no mercado brasileiro.
3.1. CDB: uma alternativa para quem busca praticidade
CDB significa Certificado de Depósito Bancário.
Ao investir em um CDB, você empresta dinheiro a uma instituição financeira, que se compromete a devolver o valor aplicado acrescido dos rendimentos previstos.
Em troca, o banco utiliza esses recursos em suas atividades de crédito e financiamento.
Os CDBs podem oferecer remuneração prefixada, pós-fixada ou, em determinadas estruturas, vinculada a outros indicadores.
Quais são as vantagens?
- Existem opções com aplicação inicial acessível.
- Alguns CDBs oferecem liquidez diária.
- Muitos produtos são remunerados por um percentual do CDI.
- CDBs elegíveis contam com a proteção do Fundo Garantidor de Créditos (FGC), respeitados os limites e as regras aplicáveis.
Mas existe um detalhe importante: nem todo CDB permite retirar o dinheiro a qualquer momento.
Alguns exigem que você mantenha os recursos aplicados até o vencimento. Outros permitem resgates antecipados, conforme as condições contratadas.
Por isso, se a intenção for montar uma reserva de emergência, procure um CDB com liquidez diária e confira as condições efetivas de resgate.
Também considere o Imposto de Renda, que incide sobre os rendimentos.
3.2. Tesouro Direto: investir em títulos públicos
Se você pudesse emprestar dinheiro ao Governo Federal, receber juros por isso e acompanhar seu investimento pela internet, teria uma ideia básica de como funciona o Tesouro Direto.
O programa permite que pessoas físicas invistam em títulos públicos federais.
Esses títulos são obrigações do governo, e não depósitos bancários. Por isso, não contam com a garantia do FGC: sua segurança está associada à capacidade de pagamento do Tesouro Nacional.
Existem diferentes modalidades, cada uma com características próprias.
Tesouro Selic
É um título pós-fixado cuja rentabilidade acompanha a taxa Selic.
Costuma ser considerado para objetivos de curto prazo e para a parcela da reserva financeira que pode permanecer aplicada nesse produto. Entretanto, é importante observar os horários de negociação, as regras de resgate, o prazo de liquidação e eventuais custos.
Tesouro IPCA+
Combina uma taxa prefixada com a variação do IPCA.
É uma alternativa que pode fazer sentido para objetivos de longo prazo, como a aposentadoria, especialmente quando a intenção é buscar retorno acima da inflação.
Por outro lado, seu preço pode oscilar bastante antes do vencimento. Portanto, não é automaticamente a melhor escolha para dinheiro que você talvez precise sacar em breve.
Tesouro Prefixado
Oferece uma taxa de juros definida na compra.
Pode ser interessante para quem tem um objetivo compatível com o vencimento e deseja conhecer a taxa contratada. Ainda assim, mudanças nas taxas de mercado podem afetar o preço do título se houver venda antecipada.
Uma observação importante: o Tesouro Direto tem regras próprias de negociação e resgate. Consulte as condições vigentes antes de aplicar.
3.3. LCI e LCA: alternativas com isenção de Imposto de Renda
LCI significa Letra de Crédito Imobiliário. LCA significa Letra de Crédito do Agronegócio.
São títulos emitidos por instituições financeiras e associados ao financiamento de atividades dos respectivos setores.
Para pessoas físicas, os rendimentos desses títulos são, conforme a legislação vigente, isentos de Imposto de Renda.
Essa característica pode tornar uma LCI ou LCA competitiva mesmo quando sua taxa anunciada parece menor que a de um CDB.
Imagine duas aplicações:
- Um CDB que oferece determinado percentual do CDI, mas sofre tributação sobre os rendimentos.
- Uma LCI que oferece um percentual menor do CDI, mas não tem cobrança de IR para a pessoa física.
Qual é a melhor?
A resposta depende da taxa, do prazo, da tributação aplicável ao CDB e das condições de liquidez de cada investimento.
Atenção à carência: LCI e LCA frequentemente não permitem resgate imediato. Os prazos mínimos e as condições de vencimento variam conforme a regulamentação aplicável e as características da emissão.
Antes de investir, confira a data em que o resgate poderá ser realizado e se existe possibilidade de negociação antecipada.
3.4. Comparativo: qual investimento combina com você?
| Característica | CDB | Tesouro Direto | LCI/LCA |
|---|---|---|---|
| Emissor | Banco ou instituição financeira | Governo Federal | Instituição financeira |
| Tributação para pessoa física | Geralmente há IR sobre os rendimentos | Há IR sobre os rendimentos | Rendimentos geralmente isentos de IR |
| Proteção do FGC | Sim, se elegível | Não | Sim, se elegível |
| Liquidez | Depende do título | Conforme as regras de negociação e resgate | Frequentemente limitada por carência ou vencimento |
| Possível utilização | Reserva ou outros objetivos, conforme a liquidez | Curto, médio ou longo prazo, conforme o título | Objetivos compatíveis com o prazo da aplicação |
Nenhuma dessas alternativas é a melhor em todas as situações. A escolha depende de quando você precisará do dinheiro, de quanto pretende investir e das condições oferecidas.
4. Segurança: o que significa proteger seu dinheiro?
Uma das principais razões para as pessoas permanecerem na poupança é o medo de perder suas economias.
A boa notícia é que existem mecanismos de proteção para determinadas aplicações de renda fixa. Porém, é fundamental entender que cada investimento possui uma estrutura de segurança diferente.
Como funciona o FGC?
O Fundo Garantidor de Créditos é uma entidade privada que protege determinados créditos elegíveis mantidos em instituições associadas, de acordo com seu regulamento.
Entre os produtos cobertos estão CDBs, LCIs e LCAs elegíveis.
A garantia ordinária é limitada a R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, considerando os créditos abrangidos pelas regras. Existe ainda um teto global de R$ 1 milhão em garantias pagas dentro de um período de quatro anos.
Esses limites incluem o principal e os rendimentos elegíveis. Por isso, não é prudente aplicar exatamente R$ 250 mil em um único conglomerado e ignorar os juros acumulados.
O FGC também não significa que o dinheiro será devolvido instantaneamente em caso de intervenção ou liquidação da instituição. O pagamento depende dos procedimentos previstos para a garantia.
Você pode consultar os detalhes diretamente no site oficial do FGC.
E o Tesouro Direto?
Os títulos públicos federais não são cobertos pelo FGC.
Nesse caso, o investimento representa uma obrigação do Governo Federal, com risco de crédito soberano. Isso não elimina todos os riscos: títulos com vencimentos mais longos podem sofrer oscilações de preço antes do vencimento.
Portanto, ao analisar a segurança de um investimento, considere pelo menos três fatores:
- Risco de crédito: a possibilidade de o emissor não cumprir suas obrigações.
- Liquidez: a facilidade e as condições para transformar o investimento em dinheiro.
- Oscilação de preço: a possibilidade de o valor de mercado mudar antes do vencimento.
Um investimento pode ter baixo risco de crédito e, ainda assim, não ser adequado para quem precisa de dinheiro imediatamente.
5. Imposto de Renda: quanto do rendimento fica com você?
Ao comparar investimentos, olhar apenas para o rendimento bruto pode levar a uma conclusão equivocada.
O valor que realmente importa é o retorno líquido, depois de descontar os impostos e os custos aplicáveis.
Nos CDBs e nos títulos do Tesouro Direto, a tributação dos rendimentos segue, em regra, a tabela regressiva do Imposto de Renda.
| Prazo da aplicação | Alíquota de IR sobre os rendimentos |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto incide sobre o rendimento, e não sobre todo o valor resgatado.
Além disso, pode haver cobrança de IOF sobre os rendimentos em resgates realizados antes de completar 30 dias, conforme a tabela regressiva aplicável.
Nas LCIs e LCAs elegíveis, os rendimentos recebidos por pessoas físicas são isentos de IR segundo as regras vigentes.
Essa diferença é justamente o que torna importante comparar os investimentos pelo retorno líquido.
6. O segredo para comparar CDB, LCI e LCA sem cair em armadilhas
Imagine que você encontrou duas oportunidades:
- CDB pagando 115% do CDI.
- LCI pagando 90% do CDI.
À primeira vista, o CDB parece claramente superior. Afinal, 115 é maior que 90.
Mas essa comparação ainda está incompleta.
O CDB sofre tributação sobre os rendimentos. A LCI elegível é isenta para a pessoa física.
Para descobrir qual oferece o melhor resultado, precisamos comparar taxas equivalentes depois dos impostos.
Como calcular a equivalência entre os investimentos?
Uma aproximação útil é dividir a taxa da aplicação isenta por um menos a alíquota de IR que seria aplicada ao rendimento do CDB.
Fórmula de equivalência:
Taxa equivalente do CDB = taxa da LCI ÷ (1 − alíquota de IR)
Suponha uma LCI que paga 90% do CDI e um CDB com prazo de 361 a 720 dias, sujeito à alíquota de 17,5%.
O cálculo seria:
90% ÷ (1 − 0,175) = 109,09% do CDI.
Isso significa que, sob essas premissas simplificadas, uma LCI a 90% do CDI equivale aproximadamente a um CDB pagando 109,09% do CDI após o IR.
Nesse cenário, o CDB a 115% do CDI teria uma taxa líquida equivalente aproximada de:
115% × (1 − 0,175) = 94,875% do CDI.
Assim, o CDB teria uma taxa líquida equivalente superior à da LCI, considerando as premissas utilizadas.
Mas existe um detalhe: essa conta é uma aproximação baseada na tributação e em taxas expressas como percentual do CDI. O resultado efetivo pode variar conforme o prazo exato, a forma de remuneração, os dias úteis, os custos e as condições dos produtos.
O verdadeiro diferencial não é escolher o investimento com a maior taxa anunciada. É descobrir qual entrega o melhor retorno líquido para o seu objetivo.
7. Marcação a mercado: por que seu investimento pode apresentar saldo negativo?
Existe um detalhe sobre a renda fixa que surpreende muitos investidores iniciantes: alguns títulos podem apresentar desvalorização temporária mesmo quando foram contratados com uma taxa de juros definida.
Isso acontece por causa da chamada marcação a mercado.
Imagine que você compre um título prefixado com determinada taxa anual. Alguns meses depois, as taxas de juros oferecidas pelos novos títulos aumentam.
Os novos investimentos passam a oferecer condições mais atraentes. Por isso, o título antigo pode precisar ser negociado por um preço menor para competir com as novas oportunidades.
O movimento contrário também pode acontecer: quando as taxas de mercado caem, títulos prefixados já existentes podem se valorizar.
Essa dinâmica é especialmente relevante em títulos prefixados e indexados à inflação, como o Tesouro IPCA+.
Como evitar decisões precipitadas?
Primeiro, entenda a diferença entre o vencimento e a possibilidade de venda antecipada.
Se você mantiver o título até o vencimento, receberá a remuneração contratada de acordo com as condições do investimento, desde que o emissor cumpra suas obrigações.
Se vender antes, o retorno poderá ser maior ou menor do que o esperado, dependendo do preço de mercado no momento da venda.
Por isso, títulos com maior sensibilidade às taxas de juros costumam ser mais adequados para objetivos cujo prazo combine com seu vencimento.
Para dinheiro que pode ser necessário a qualquer momento, priorize liquidez e previsibilidade de acesso, em vez de tentar aproveitar oscilações de mercado.
8. Qual investimento escolher para cada objetivo?
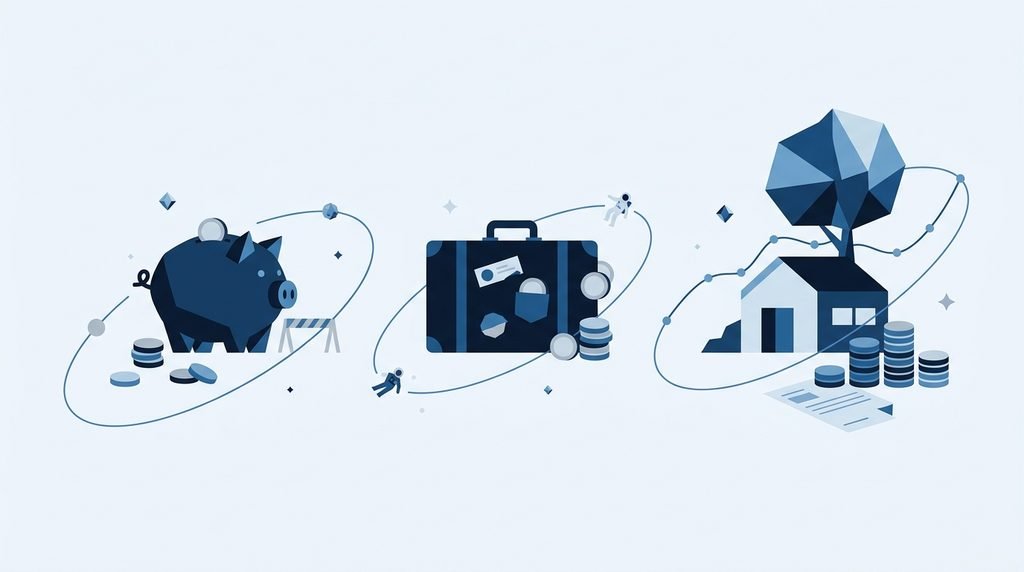
A melhor maneira de organizar seus investimentos é começar pelo objetivo, e não pela taxa mais alta.
Afinal, o dinheiro destinado a uma emergência tem uma função diferente daquele que você pretende utilizar daqui a dez anos.
Veja alguns exemplos.
Reserva de emergência
O objetivo da reserva é permitir que você enfrente imprevistos sem precisar vender investimentos de longo prazo ou recorrer a dívidas.
Nesse caso, considere alternativas como:
- CDB com liquidez diária e condições claras de resgate.
- Tesouro Selic, respeitando suas regras operacionais e seu prazo de liquidação.
A reserva precisa estar acessível quando você realmente precisar dela. Por isso, uma LCI com carência ou um título sujeito a oscilações relevantes de preço pode não ser adequado para essa finalidade.
Viagem, reforma ou troca de carro
Se você pretende utilizar o dinheiro daqui a um ou dois anos, o prazo do investimento deve ser compatível com a data do gasto.
Um CDB com vencimento alinhado ao objetivo ou uma LCI/LCA cujo prazo de resgate seja compatível pode fazer sentido.
Antes de aplicar, confira se o dinheiro estará disponível a tempo e compare o retorno líquido de cada alternativa.
Aposentadoria e objetivos de longo prazo
Para objetivos distantes, como complementar a aposentadoria, títulos indexados à inflação podem ajudar a planejar o poder de compra futuro.
O Tesouro IPCA+ é uma das alternativas que merecem ser estudadas.
Entretanto, o prazo precisa ser compatível com o título. Se houver necessidade de vender antecipadamente, o valor recebido poderá oscilar conforme as condições do mercado.
Matriz de decisão rápida
| Seu objetivo | O que priorizar | Alternativas para estudar |
|---|---|---|
| Emergências | Liquidez e acesso ao dinheiro | CDB de liquidez diária, Tesouro Selic |
| Viagem em 1 a 2 anos | Prazo compatível e retorno líquido | CDB com prazo adequado, LCI/LCA compatível |
| Compra planejada em alguns anos | Data de vencimento e previsibilidade | CDB, LCI/LCA ou título público adequado |
| Aposentadoria | Horizonte longo e proteção contra a inflação | Tesouro IPCA+ e outras alternativas de longo prazo |
Essas são referências para orientar sua análise, não recomendações universais. As condições específicas de cada produto podem mudar a decisão.
9. Como começar a investir além da poupança
Depois de conhecer as alternativas, o próximo passo é transformar informação em ação.
Você não precisa mudar toda a sua vida financeira de uma vez. Pode começar estudando os produtos, comparando taxas e definindo a função de cada parcela do dinheiro.
Veja um roteiro simples.
1. Defina o objetivo.
Antes de investir, responda: esse dinheiro é para emergências, para uma compra futura ou para o longo prazo?
2. Estabeleça quando precisará dele.
O prazo influencia quais produtos são adequados e quais condições de resgate você deve procurar.
3. Compare o rendimento líquido.
Observe o percentual do CDI, a taxa prefixada ou a combinação com a inflação. Depois, considere os impostos e eventuais custos.
4. Confira a liquidez e a proteção.
Verifique quando poderá resgatar o dinheiro, se existe carência, qual é o risco do emissor e se o investimento conta com cobertura do FGC.
5. Faça sua primeira aplicação com consciência.
Não existe um valor mínimo universal. Algumas aplicações podem aceitar dezenas de reais, enquanto outras exigem quantias maiores.
Consulte o valor mínimo e as condições do produto escolhido. Mais importante do que começar com muito dinheiro é compreender onde você está investindo.
Conclusão: seu dinheiro precisa de uma direção
A poupança pode continuar fazendo parte da vida financeira de algumas pessoas, mas não precisa ser a única alternativa considerada.
CDBs, títulos do Tesouro Direto, LCIs e LCAs oferecem diferentes combinações de rentabilidade, prazo, liquidez, tributação e risco.
O segredo está em entender essas diferenças antes de tomar uma decisão.
Um investimento com uma taxa mais alta nem sempre entrega o melhor retorno líquido. Um produto com proteção do FGC não oferece necessariamente liquidez imediata. E um título com uma taxa contratada pode apresentar oscilações de preço se for vendido antes do vencimento.
Por isso, não escolha apenas pelo número que aparece na tela.
Escolha de acordo com o que você quer construir, quando precisará do dinheiro e quanto risco está disposto a assumir.
Seu progresso financeiro não depende de encontrar um investimento perfeito. Depende de aprender a fazer escolhas melhores, uma aplicação de cada vez.
E o primeiro passo pode ser simples: olhar para o dinheiro que você já guarda e começar a comparar as alternativas disponíveis.
Afinal, quando você conhece o caminho, fica mais fácil decidir a próxima direção.
Aviso: este artigo tem finalidade educativa e não constitui recomendação individualizada de investimento. Taxas, condições de resgate, regras tributárias e características dos produtos podem mudar. Consulte as informações oficiais e os documentos de cada aplicação antes de investir.