
Você já sentiu que, por mais que se esforce para melhorar sua vida financeira, parece estar sempre voltando ao mesmo lugar?
Talvez você consiga economizar durante alguns meses, mas acaba gastando tudo diante de um imprevisto. Ou talvez tenha boas ideias para ganhar mais dinheiro, mas alguma coisa faça você adiar os planos, duvidar da própria capacidade ou desistir antes mesmo de começar.
Em alguns casos, o problema não está apenas na quantidade de dinheiro que entra na conta. Está também na maneira como você aprendeu a pensar, sentir e agir em relação a ele.
Imagine duas pessoas que recebem exatamente o mesmo salário. Uma acredita que nunca conseguirá sair do aperto financeiro. A outra entende que sua situação atual pode mudar com planejamento, aprendizado e novas oportunidades.
Embora enfrentem desafios semelhantes, elas podem tomar decisões muito diferentes.
Isso acontece porque nossas crenças influenciam a maneira como interpretamos a realidade e reagimos às situações do dia a dia.
Mas existe uma boa notícia: você não precisa continuar repetindo os mesmos padrões financeiros só porque aprendeu a pensar dessa maneira.
Neste guia, você vai descobrir quais crenças limitantes podem estar dificultando seu progresso, como substituí-las por pensamentos mais construtivos e quais atitudes práticas ajudam a transformar sua relação com o dinheiro.
Vamos começar?
O que são crenças limitantes e como elas afetam sua vida financeira?
Crenças limitantes são ideias que aceitamos como verdadeiras e que podem restringir nossas escolhas, mesmo quando não correspondem inteiramente à realidade.
Elas costumam se desenvolver a partir das experiências da infância, das conversas familiares, do ambiente social e dos acontecimentos que marcaram nossa trajetória.
Se você cresceu ouvindo que dinheiro é difícil de conseguir, que pessoas ricas são desonestas ou que nunca sobra nada no fim do mês, pode ter incorporado essas mensagens à sua maneira de enxergar a vida financeira.
Com o tempo, pensamentos repetidos podem se transformar em padrões de comportamento.
Por exemplo, uma pessoa que acredita não ser capaz de administrar dinheiro pode evitar fazer um orçamento. Sem acompanhar os próprios gastos, perde oportunidades de identificar desperdícios e continua enfrentando dificuldades.
Nesse caso, a crença não determina o resultado sozinha. Entretanto, ela pode influenciar decisões que contribuem para manter a situação.
É importante entender que pensar de maneira positiva não faz o dinheiro aparecer automaticamente. Renda, oportunidades, condições econômicas e circunstâncias pessoais também importam.
A mudança acontece quando você começa a questionar ideias antigas e passa a adotar comportamentos que favorecem seus objetivos.
Como uma crença se transforma em um padrão financeiro?
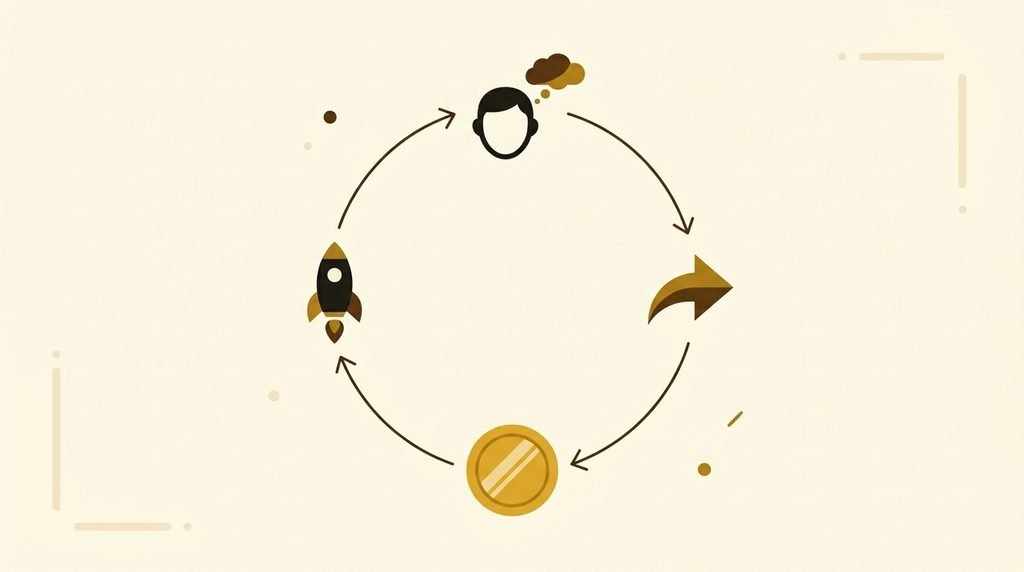
O processo pode acontecer de maneira quase imperceptível.
- Pensamento: você acredita que nunca conseguirá juntar dinheiro.
- Interpretação: qualquer dificuldade parece confirmar essa ideia.
- Comportamento: você deixa de planejar, economizar ou procurar alternativas.
- Resultado: suas possibilidades de melhorar a situação ficam reduzidas.
- Confirmação: você conclui que estava certo desde o início.
Esse ciclo pode se repetir durante anos, até parecer parte da sua personalidade.
A boa notícia é que você pode começar a interrompê-lo ao identificar o pensamento que está por trás das suas decisões.
12 crenças limitantes sobre dinheiro e como substituí-las
Nem sempre uma crença limitante aparece como uma frase negativa explícita. Às vezes, ela se manifesta na forma de medo, adiamento, culpa ou justificativa.
A seguir, veja 12 crenças comuns que podem dificultar sua evolução financeira e as alternativas que ajudam a construir uma relação mais saudável com o dinheiro.
1. “Dinheiro não nasce em árvore. É muito difícil ficar rico.”
Essa frase pode parecer apenas uma constatação da realidade. Afinal, conquistar estabilidade financeira exige esforço, planejamento e, muitas vezes, tempo.
O problema começa quando a dificuldade é interpretada como impossibilidade.
Se você acredita que melhorar de vida é algo reservado a poucas pessoas, pode deixar de procurar oportunidades de aumentar sua renda, desenvolver habilidades ou organizar melhor os recursos que já possui.
Nova perspectiva: “Construir patrimônio exige tempo e estratégia, mas posso melhorar minha situação com decisões consistentes.”
Ação prática: identifique uma habilidade que possa aumentar seu valor profissional ou uma despesa que possa reorganizar. Em vez de tentar mudar tudo de uma vez, escolha um passo que esteja ao seu alcance.
2. “Eu não nasci para ganhar dinheiro.”
Você pode acreditar que algumas pessoas têm um talento natural para enriquecer, enquanto outras simplesmente não possuem essa capacidade.
Essa ideia transforma uma habilidade que pode ser desenvolvida em uma característica supostamente imutável.
Administrar dinheiro, negociar, vender, investir e planejar são competências que podem ser aprendidas. Você não precisa dominar todas elas para começar a evoluir.
Nova perspectiva: “Ainda tenho coisas para aprender sobre dinheiro, e posso desenvolver essas habilidades.”
Ação prática: escolha um assunto financeiro que você gostaria de compreender melhor. Pode ser orçamento, investimentos, negociação salarial ou criação de uma fonte adicional de renda. Estude e aplique o que aprender.
3. “Só consegue ficar rico quem já nasceu rico.”
É verdade que começar a vida com patrimônio, contatos e acesso a boas oportunidades pode representar uma vantagem importante.
Entretanto, transformar essa vantagem em uma regra absoluta pode fazer você ignorar as possibilidades disponíveis dentro da própria realidade.
Talvez você não consiga começar com grandes investimentos. Ainda assim, pode trabalhar para reduzir dívidas, construir uma reserva, desenvolver competências e ampliar suas oportunidades ao longo do tempo.
Nova perspectiva: “Minha origem influencia meu ponto de partida, mas posso trabalhar para ampliar minhas possibilidades.”
Ação prática: defina uma meta financeira compatível com sua situação atual. Em vez de comparar seu patrimônio com o de alguém que começou muito à frente, acompanhe sua própria evolução.
4. “Dinheiro é a raiz de todo mal.”
Quando você associa riqueza à ganância, à exploração ou à falta de caráter, pode desenvolver desconforto diante da própria ideia de prosperar.
Talvez sinta culpa ao cobrar um preço justo pelo seu trabalho, negociar um salário melhor ou desejar uma condição de vida mais confortável.
Mas o dinheiro, por si só, não determina o caráter de uma pessoa. A maneira como os recursos são conquistados e utilizados depende de escolhas, valores e circunstâncias.
Nova perspectiva: “Posso buscar prosperidade sem abrir mão da honestidade e dos meus valores.”
Ação prática: reflita sobre o que você deseja fazer com o dinheiro que conquistar. Ter segurança, cuidar da família, financiar projetos e contribuir com outras pessoas são objetivos que podem coexistir com a responsabilidade.
5. “Para ganhar mais, preciso trabalhar até a exaustão.”
Essa crença faz parecer que a única maneira de melhorar financeiramente é trabalhar mais horas e sacrificar o descanso.
O esforço pode ser importante, mas nem sempre trabalhar mais significa ganhar proporcionalmente mais.
Dependendo da profissão e da situação, desenvolver habilidades valorizadas, melhorar processos, negociar remuneração ou criar novas fontes de receita pode ser mais eficiente do que simplesmente aumentar a carga de trabalho.
Nova perspectiva: “Posso buscar melhores resultados combinando esforço, estratégia e escolhas inteligentes.”
Ação prática: analise como você utiliza seu tempo. Existe uma atividade que poderia ser simplificada? Uma habilidade que aumentaria sua remuneração? Uma oportunidade de melhorar seus resultados sem comprometer sua saúde?
6. “Eu nunca consigo guardar dinheiro.”
Essa frase transforma uma dificuldade financeira em uma identidade.
Depois de algumas tentativas frustradas, você pode começar a acreditar que não tem disciplina suficiente para economizar. Como consequência, deixa de tentar ou desiste diante do primeiro imprevisto.
Mas economizar não depende exclusivamente de força de vontade. O valor da renda, o custo de vida, as dívidas e a organização financeira também fazem diferença.
Nova perspectiva: “Posso aprender a administrar meu dinheiro e ajustar minha estratégia à minha realidade.”
Ação prática: durante 30 dias, registre suas entradas e despesas. Se houver margem no orçamento, experimente separar uma quantia pequena assim que receber. Se não houver, comece identificando os gastos essenciais, as dívidas e as possibilidades reais de ajuste.
O objetivo inicial não é economizar muito. É entender sua situação e construir um método sustentável.
7. “Quando eu ganhar mais, finalmente vou organizar minha vida financeira.”
Essa crença coloca toda a solução em um futuro que ainda não chegou.
Você pode acreditar que só conseguirá controlar os gastos quando receber um aumento, mudar de emprego ou conquistar uma renda extra.
Naturalmente, aumentar a renda pode ser fundamental, especialmente quando os recursos atuais não cobrem as necessidades básicas. Porém, aprender a organizar o dinheiro disponível também ajuda a preparar você para administrar uma renda maior.
Nova perspectiva: “Posso melhorar minha organização agora e, ao mesmo tempo, trabalhar para aumentar minha renda.”
Ação prática: monte um orçamento simples com o dinheiro que recebe atualmente. Identifique despesas fixas, gastos variáveis, dívidas e prioridades. Assim, quando sua renda aumentar, você terá uma estrutura para decidir como utilizar o valor adicional.
8. “Investir é coisa de quem tem muito dinheiro.”
Se você imagina que precisa acumular uma grande fortuna antes de começar a investir, pode adiar indefinidamente o aprendizado sobre o assunto.
Embora existam investimentos com valores mínimos elevados, outras alternativas permitem começar com quantias menores. A escolha adequada depende de fatores como liquidez, risco, custos e objetivos.
Também é importante lembrar que investir não deve vir antes de compreender sua situação financeira e lidar com dívidas caras, quando existirem.
Nova perspectiva: “Posso aprender sobre investimentos e descobrir quais alternativas são compatíveis com meus recursos e objetivos.”
Ação prática: comece estudando conceitos como reserva de emergência, renda fixa, liquidez e risco. Antes de investir, entenda como o produto funciona e se ele atende à sua necessidade.
9. “Se eu ganhar mais dinheiro, as pessoas vão se afastar de mim.”
O medo de mudar de condição financeira pode estar relacionado ao receio de perder vínculos, despertar inveja ou deixar de pertencer ao grupo com o qual você se identifica.
Quando essa preocupação é muito forte, você pode evitar oportunidades que representem crescimento ou sentir necessidade de esconder suas conquistas.
Entretanto, não é necessário escolher entre prosperar e manter relações importantes. O desafio está em preservar seus valores e construir vínculos que respeitem suas escolhas.
Nova perspectiva: “Posso evoluir financeiramente e continuar valorizando as pessoas e os princípios importantes para mim.”
Ação prática: identifique quais relações e valores você deseja preservar independentemente da sua condição financeira. Isso ajuda a separar o desejo legítimo de pertencimento do medo de crescer.
10. “Eu mereço comprar isso porque trabalhei muito.”
Depois de um período cansativo, gastar dinheiro pode parecer uma forma de recompensa.
Não há problema em aproveitar o resultado do próprio trabalho. O risco surge quando toda conquista, frustração ou dia difícil se transforma em justificativa para uma compra que compromete suas prioridades.
Esse comportamento pode criar um ciclo no qual você trabalha para ganhar dinheiro, gasta para aliviar o cansaço e precisa trabalhar ainda mais para recuperar o que gastou.
Nova perspectiva: “Posso aproveitar o dinheiro que ganho sem comprometer meus objetivos futuros.”
Ação prática: antes de uma compra não planejada, faça uma pausa e pergunte se ela cabe no orçamento. Se couber, aproveite sem culpa. Se não couber, avalie adiar a compra ou escolher uma alternativa mais acessível.
11. “Já tentei de tudo. Minha situação financeira nunca vai mudar.”
Essa crença costuma aparecer depois de tentativas frustradas, dívidas acumuladas ou períodos prolongados de dificuldade.
Quando você sente que nada funciona, pode perder a disposição para procurar outras soluções.
Entretanto, uma estratégia que não funcionou não significa que todas as alternativas estejam esgotadas. Talvez o plano fosse incompatível com sua renda, exigisse recursos que você não tinha ou precisasse de ajustes.
Nova perspectiva: “Minhas tentativas anteriores me ensinaram algo, e posso usar essa experiência para ajustar meu próximo passo.”
Ação prática: escolha uma tentativa passada que não deu certo e analise o motivo. Faltou planejamento? A meta era muito ambiciosa? Surgiu um imprevisto? A partir dessa resposta, faça uma mudança concreta em vez de repetir exatamente a mesma estratégia.
12. “Dinheiro é sempre motivo de preocupação.”
Se suas experiências financeiras foram marcadas por conflitos, dívidas ou insegurança, é compreensível que pensar em dinheiro desperte ansiedade.
O problema é quando o desconforto leva você a evitar extratos, ignorar contas ou adiar decisões importantes.
Evitar o assunto pode proporcionar alívio momentâneo, mas também dificulta a identificação de problemas e a busca por soluções.
Nova perspectiva: “Posso aprender a lidar com meu dinheiro de maneira mais organizada, mesmo que esse assunto ainda me cause desconforto.”
Ação prática: reserve um momento tranquilo da semana para revisar sua situação financeira. Comece por uma tarefa pequena, como conferir o saldo, listar contas próximas do vencimento ou atualizar seu orçamento.
Se a preocupação for intensa e persistente, buscar apoio profissional também pode ajudar.
Mentalidade de escassez versus mentalidade de abundância
Agora que você conhece algumas crenças limitantes, vale observar como elas se manifestam no cotidiano.
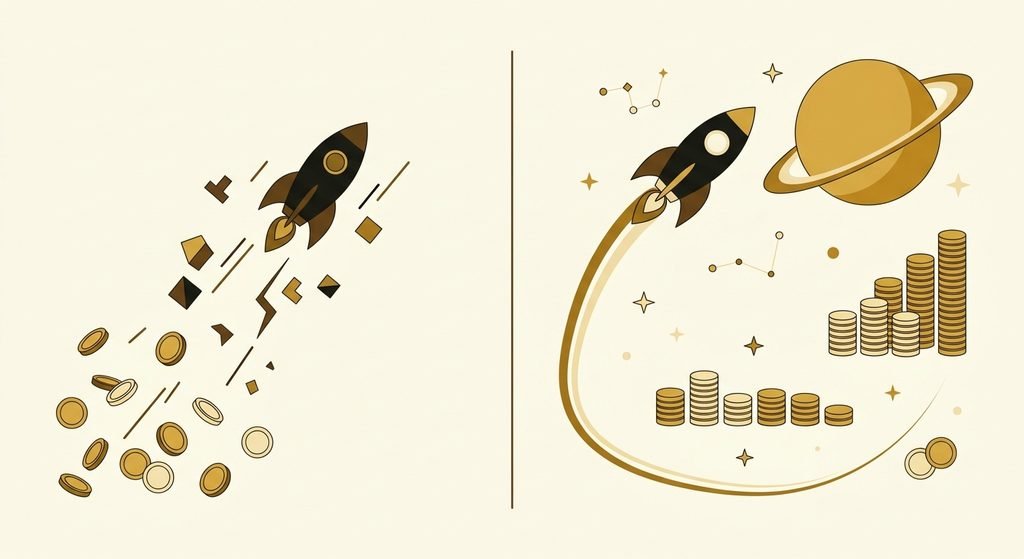
A chamada mentalidade de escassez é uma forma de interpretar situações com foco na falta, no medo de perder e na percepção de que as oportunidades são insuficientes.
Já a mentalidade de abundância procura identificar possibilidades, desenvolver recursos e tomar decisões orientadas para o futuro.
Isso não significa ignorar limitações ou acreditar que tudo é possível. Uma mentalidade construtiva reconhece os obstáculos sem tratá-los automaticamente como sentenças definitivas.
Veja a diferença na prática.
Quando recebe o salário
- Escassez: “O dinheiro já está acabando. Nunca vou conseguir sair dessa situação.”
- Abundância: “Preciso entender minhas prioridades e decidir como utilizar os recursos disponíveis.”
Quando surge uma oportunidade
- Escassez: “Não sou capaz de fazer isso. É melhor nem tentar.”
- Abundância: “Posso avaliar os riscos, aprender o que falta e decidir se vale a pena tentar.”
Quando comete um erro financeiro
- Escassez: “Eu sabia que não conseguiria. Sou péssimo com dinheiro.”
- Abundância: “Preciso entender o que aconteceu e ajustar minhas próximas decisões.”
Quando alguém conquista algo importante
- Escassez: “Essa pessoa teve sorte. Para mim, isso nunca vai acontecer.”
- Abundância: “Posso aprender com essa experiência e identificar quais oportunidades fazem sentido para minha realidade.”
Quando pensa no futuro
- Escassez: “Tudo pode dar errado, então é melhor não arriscar nenhuma mudança.”
- Abundância: “Posso me preparar, construir segurança e avaliar oportunidades com responsabilidade.”
Quando precisa dizer não a uma compra
- Escassez: “Nunca posso ter o que quero.”
- Abundância: “Estou escolhendo priorizar algo mais importante neste momento.”
Perceba que a diferença não está em fingir que os problemas não existem.
Está em substituir pensamentos automáticos por interpretações que ajudam você a agir de maneira mais consciente.
Como identificar as crenças financeiras que você aprendeu na infância?
Muitas das nossas primeiras referências sobre dinheiro vêm do ambiente familiar.
Talvez você tenha ouvido seus pais discutirem sobre contas, observado dificuldades para pagar despesas ou percebido que falar sobre dinheiro era motivo de vergonha.
Também pode ter crescido em uma família que associava prosperidade à segurança, ao trabalho e à possibilidade de realizar sonhos.
Essas experiências não determinam seu futuro, mas podem influenciar a maneira como você interpreta suas decisões financeiras na vida adulta.
Para identificar quais ideias ainda fazem sentido para você, experimente este exercício.
Passo 1: lembre-se das frases que ouvia
Complete mentalmente as frases abaixo com as primeiras respostas que surgirem.
- Dinheiro é…
- Pessoas ricas são…
- Para ganhar dinheiro, é preciso…
- Economizar significa…
- Investir é…
- Ter muito dinheiro pode…
- Na minha família, quem tinha dinheiro…
- Quando alguém ganhava mais, as pessoas…
Não tente encontrar respostas bonitas ou socialmente aceitáveis. O objetivo é reconhecer as associações que você aprendeu a fazer.
Passo 2: observe como essas ideias aparecem hoje
Agora, pergunte a si mesmo:
- Evito conversar sobre dinheiro?
- Sinto culpa quando gasto comigo?
- Tenho dificuldade para cobrar pelo meu trabalho?
- Adio decisões financeiras por medo de errar?
- Gasto por impulso quando estou frustrado?
- Acredito que nunca conseguirei alcançar estabilidade?
Você não precisa responder sim a todas essas perguntas. Escolha apenas os comportamentos que realmente reconhece em sua rotina.
Passo 3: separe fatos de interpretações
Imagine que você tentou economizar durante três meses, mas não conseguiu manter o plano.
O fato é que sua estratégia não funcionou como esperado.
A interpretação pode ser: “Eu nunca vou conseguir economizar.”
Perceba a diferença. O fato descreve uma experiência específica. A interpretação transforma essa experiência em uma previsão definitiva sobre o futuro.
Questionar uma crença não significa negar a realidade. Significa evitar que uma experiência isolada determine todas as suas decisões seguintes.
Como substituir crenças limitantes por crenças de abundância?
Identificar uma crença é um primeiro passo. A mudança se torna mais consistente quando você aprende a questioná-la e experimenta comportamentos diferentes.
Não é necessário repetir afirmações positivas o dia inteiro ou convencer a si mesmo de que tudo está bem.
O mais importante é desenvolver pensamentos realistas que ajudem você a tomar decisões melhores.
1. Reconheça o pensamento automático
Quando perceber medo, culpa ou desânimo diante de uma situação financeira, pare por alguns instantes.
Pergunte-se qual frase está passando pela sua cabeça.
Pode ser “não sou capaz”, “nunca vai dar certo” ou “não posso perder essa oportunidade”.
Dar nome ao pensamento ajuda a enxergá-lo como uma interpretação, e não como uma verdade incontestável.
2. Questione as evidências
Pergunte-se:
- O que me faz acreditar nisso?
- Essa ideia é sempre verdadeira?
- Estou considerando todas as informações disponíveis?
- Existe alguma experiência que mostre outra possibilidade?
O objetivo não é encontrar uma resposta positiva a qualquer custo. É avaliar a situação com mais equilíbrio.
3. Crie uma alternativa realista
Substitua a frase limitante por uma interpretação que reconheça as dificuldades e preserve suas possibilidades de ação.
Por exemplo:
“Eu nunca consigo guardar dinheiro” pode se transformar em “Ainda não encontrei uma estratégia que funcione bem para minha realidade financeira”.
A nova frase não promete um resultado. Ela abre espaço para experimentar alternativas.
4. Transforme o pensamento em uma atitude
Escolha uma pequena ação que ajude a colocar a nova perspectiva em prática.
Se você acredita que não sabe administrar dinheiro, comece registrando suas despesas.
Se tem medo de investir, estude os riscos e as características dos produtos antes de tomar qualquer decisão.
Se evita negociar sua remuneração, pesquise referências de mercado e prepare argumentos para uma conversa profissional.
A experiência prática ajuda você a avaliar suas crenças com base em informações concretas, em vez de depender apenas de pensamentos.
5. Registre seu progresso
Mudanças financeiras nem sempre são imediatas. Por isso, vale acompanhar os comportamentos que você consegue modificar.
Você pode registrar quando evitou uma compra impulsiva, negociou uma dívida, estudou um assunto novo ou cumpriu uma etapa do planejamento.
Essas pequenas evidências ajudam a reconhecer avanços que poderiam passar despercebidos.
Exercício prático: seu mapa de transformação financeira
Agora é a sua vez de aplicar o que aprendeu.
Reserve alguns minutos para preencher o quadro abaixo. Escolha uma crença que realmente influencia suas decisões e transforme-a em um plano de ação.
Minha crença atual: qual pensamento costuma limitar minhas decisões financeiras?
De onde ela pode ter vindo: uma experiência familiar, um erro passado, uma situação difícil ou uma comparação com outras pessoas?
O que essa crença me leva a fazer: evitar decisões, gastar por impulso, desistir de planos ou deixar de procurar oportunidades?
Uma perspectiva mais construtiva: qual pensamento seria mais realista e útil para minha situação?
Minha próxima ação: o que posso fazer nos próximos sete dias para colocar essa nova perspectiva em prática?
Veja um exemplo preenchido:
- Crença atual: “Nunca vou conseguir juntar dinheiro.”
- Origem possível: várias tentativas de economizar que terminaram em gastos inesperados.
- Comportamento associado: deixar de acompanhar as despesas porque parece inútil tentar.
- Nova perspectiva: “Posso organizar melhor meu orçamento e adaptar minhas metas à minha realidade.”
- Próxima ação: registrar as despesas da semana, identificar os compromissos essenciais e avaliar se existe margem para guardar uma pequena quantia.
Se você não conseguir economizar imediatamente porque sua renda está comprometida com necessidades básicas, não interprete isso como fracasso pessoal. Nesse caso, o primeiro passo pode ser organizar as dívidas, buscar benefícios disponíveis, renegociar compromissos ou avaliar maneiras de ampliar a renda.
O importante é que sua próxima ação seja compatível com a realidade que você enfrenta.
5 hábitos para fortalecer sua mentalidade de abundância
Além de questionar crenças específicas, você pode desenvolver hábitos que favoreçam uma relação mais consciente com o dinheiro.
1. Acompanhe sua vida financeira sem julgamentos
Olhar para o saldo bancário ou reconhecer uma dívida pode ser desconfortável.
Ainda assim, conhecer os números permite tomar decisões mais informadas.
Em vez de usar o orçamento como instrumento de culpa, utilize-o como ferramenta de orientação. Ele mostra onde você está e ajuda a definir os próximos passos.
2. Aprenda algo novo sobre dinheiro
A educação financeira amplia sua capacidade de avaliar oportunidades e reconhecer riscos.
Você pode começar com conteúdos sobre orçamento, crédito, juros, investimentos e planejamento patrimonial.
O objetivo não é saber tudo, mas desenvolver conhecimento suficiente para fazer perguntas melhores e evitar decisões baseadas apenas em medo ou empolgação.
3. Estabeleça metas compatíveis com sua realidade
Objetivos vagos, como “quero ficar rico”, são difíceis de transformar em ações.
Prefira metas mais específicas, como quitar determinada dívida, construir uma reserva de emergência ou aumentar a renda em um período definido.
Quando a meta estiver fora do seu alcance imediato, divida-a em etapas menores.
4. Observe suas decisões de consumo
Antes de gastar, pergunte-se se a compra atende a uma necessidade, faz parte de um plano ou está sendo motivada por uma emoção passageira.
Isso não significa eliminar os prazeres da vida. Significa decidir conscientemente quais experiências merecem espaço no orçamento.
5. Aproxime-se de referências construtivas
Conversar com pessoas que compartilham conhecimentos, aprender com experiências reais e acompanhar conteúdos de qualidade pode ampliar sua visão sobre o dinheiro.
Mas tenha cuidado com promessas de enriquecimento rápido, fórmulas infalíveis e comparações que ignoram as condições de cada pessoa.
Uma mentalidade de abundância não é acreditar em qualquer oportunidade. É desenvolver discernimento para reconhecer as que fazem sentido para você.
Crenças de abundância não substituem planejamento financeiro
Existe uma diferença importante entre mudar sua maneira de pensar e acreditar que basta pensar positivamente para conquistar prosperidade.
Uma mentalidade mais construtiva pode ajudar você a reconhecer oportunidades, persistir diante de dificuldades e tomar decisões com mais clareza.
Entretanto, ela não elimina fatores externos, não garante aumento de renda e não impede imprevistos.
Uma pessoa pode ter disciplina e planejamento e, ainda assim, enfrentar desemprego, problemas familiares ou aumento do custo de vida.
Por isso, o objetivo não deve ser responsabilizar você por todas as dificuldades financeiras que enfrenta.
O objetivo é identificar quais aspectos estão sob seu controle e trabalhar neles sem ignorar as limitações reais da sua situação.
Se você deseja melhorar sua vida financeira, procure combinar três elementos:
- Mentalidade: reconhecer pensamentos automáticos e desenvolver interpretações mais úteis.
- Conhecimento: aprender a administrar recursos, compreender riscos e avaliar oportunidades.
- Ação: transformar seus objetivos em decisões e hábitos consistentes.
Esses três elementos se complementam. Nenhum deles, isoladamente, oferece garantia de prosperidade, mas juntos podem melhorar a qualidade das suas decisões.
Conclusão: sua relação com o dinheiro também pode evoluir
As crenças que você desenvolveu ao longo da vida podem influenciar suas escolhas financeiras, mas não precisam definir permanentemente seu comportamento.
Talvez você tenha aprendido a temer o dinheiro, acreditar que nunca conseguirá prosperar ou associar crescimento financeiro à culpa e ao sacrifício.
Reconhecer essas ideias não significa culpar sua família, negar suas experiências ou ignorar as dificuldades que enfrenta. Significa compreender de onde alguns padrões podem ter vindo e avaliar se ainda são úteis para a vida que deseja construir.
Ao longo deste guia, você conheceu crenças limitantes, comparou padrões de escassez e abundância e aprendeu exercícios para transformar pensamentos em atitudes práticas.
Agora, escolha apenas uma crença para trabalhar.
Questione a ideia, procure uma perspectiva mais realista e defina uma ação que possa realizar nos próximos sete dias.
Você não precisa resolver toda a sua vida financeira de uma só vez. Precisa apenas começar a tomar decisões mais conscientes com os recursos e as possibilidades que possui hoje.
A prosperidade não começa apenas no que você deseja conquistar, mas também nas decisões que aprende a tomar para chegar lá.