
Você investe para fazer seu dinheiro crescer, mas sabe quanto risco realmente consegue suportar?
Imagine a seguinte situação: você abre o aplicativo da sua corretora e percebe que seus investimentos perderam 8% de valor em poucos dias.
Qual seria sua reação?
Você venderia tudo imediatamente para evitar novas perdas? Ficaria preocupado, mas manteria os investimentos? Ou enxergaria a queda como uma oportunidade para comprar mais ativos por preços menores?
A sua resposta diz muito sobre a maneira como você lida com o dinheiro.
Muitas pessoas acreditam que são investidoras arrojadas porque desejam ganhar mais dinheiro. Outras se consideram conservadoras porque preferem a renda fixa. Mas existe uma diferença importante entre querer correr riscos e conseguir suportá-los quando eles aparecem.
É justamente por isso que conhecer seu perfil de investidor é tão importante.
Neste artigo, você vai descobrir o que diferencia os perfis conservador, moderado e arrojado, entender como eles influenciam suas escolhas financeiras e responder a um teste prático para identificar em qual categoria você se encaixa.
Prepare-se: talvez o resultado seja diferente do que você imagina!
O que é perfil de investidor?
O perfil de investidor representa a maneira como uma pessoa se relaciona com os riscos envolvidos nas aplicações financeiras.
Ele considera fatores como:
- Tolerância ao risco: quanto você consegue suportar de perdas e oscilações sem tomar decisões impulsivas.
- Objetivos financeiros: o que pretende conquistar com o dinheiro investido.
- Horizonte de investimento: por quanto tempo pode deixar os recursos aplicados.
- Situação financeira: renda, patrimônio, dívidas e necessidade de utilizar o dinheiro.
- Conhecimento financeiro: sua experiência com diferentes investimentos e compreensão dos riscos envolvidos.
Na prática, esses fatores ajudam a identificar quais tipos de investimento podem ser mais adequados à realidade de cada pessoa.
No mercado financeiro brasileiro, os três perfis mais conhecidos são conservador, moderado e arrojado.
Essa classificação faz parte do processo conhecido como suitability, utilizado pelas instituições financeiras para verificar se os produtos e serviços oferecidos são compatíveis com as características de cada investidor.
Mas atenção: seu perfil não determina quanto dinheiro você pode ganhar. Ele ajuda a entender quais riscos fazem sentido diante da sua realidade.
Conheça os três principais perfis de investidor
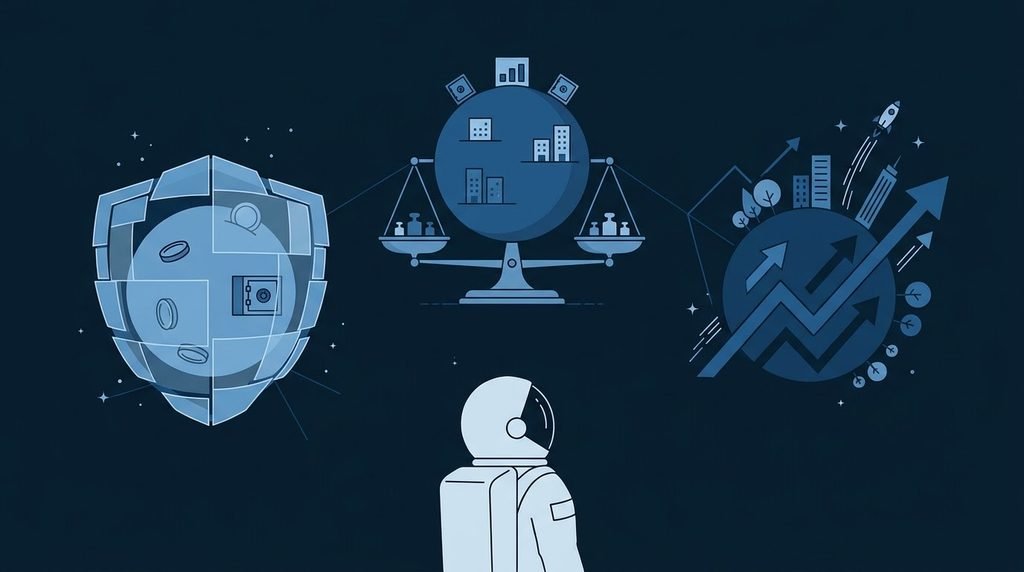
Antes de fazer o teste, vale entender as características de cada categoria.
1. Investidor conservador: segurança em primeiro lugar
O investidor conservador prioriza a preservação do patrimônio.
Para ele, evitar perdas significativas costuma ser mais importante do que buscar a maior rentabilidade possível.
Isso não significa que ele não queira ganhar dinheiro. Pelo contrário! Seu objetivo é fazer o patrimônio crescer, mas sem se expor a oscilações que possam comprometer sua tranquilidade financeira.
Imagine que uma pessoa tenha R$ 20 mil investidos e descubra que sua carteira perdeu R$ 1.000 em determinado mês.
Mesmo sabendo que o mercado pode se recuperar, ela provavelmente ficaria bastante desconfortável com a situação.
Esse comportamento é característico de quem possui menor tolerância ao risco.
Características do investidor conservador:
- Prioriza a segurança do patrimônio.
- Prefere investimentos com menor volatilidade.
- Valoriza a previsibilidade dos rendimentos.
- Costuma dar importância à liquidez.
- Tem dificuldade em lidar com perdas financeiras.
- Prefere abrir mão de parte da rentabilidade potencial em troca de maior estabilidade.
Quais investimentos podem fazer sentido?
Dependendo dos objetivos, prazos e características dos produtos, algumas alternativas incluem:
- Tesouro Selic.
- CDBs com condições adequadas de liquidez e risco.
- LCIs e LCAs.
- Outros produtos de renda fixa compatíveis com seus objetivos.
Isso não significa que todo investimento de renda fixa seja automaticamente seguro. É necessário avaliar o emissor, o prazo, a liquidez, as garantias e os riscos envolvidos.
2. Investidor moderado: equilíbrio entre segurança e rentabilidade
O investidor moderado procura um meio-termo.
Ele entende que assumir determinados riscos pode proporcionar melhores oportunidades de crescimento, mas não deseja comprometer todo o patrimônio em investimentos sujeitos a grandes oscilações.
Por isso, costuma combinar alternativas mais estáveis com outras que apresentam maior potencial de valorização.
Imagine alguém que possui R$ 50 mil investidos.
Essa pessoa mantém uma parcela em renda fixa, mas também considera investir em fundos imobiliários, ETFs ou ações, desde que compreenda os riscos envolvidos.
Se a carteira apresentar uma queda temporária, ela pode ficar preocupada, mas não necessariamente venderá todos os ativos.
Seu comportamento tende a ser mais equilibrado.
Características do investidor moderado:
- Busca equilíbrio entre segurança e rentabilidade.
- Aceita determinadas oscilações no patrimônio.
- Tem interesse em diversificar os investimentos.
- Consegue pensar no médio e longo prazo.
- Não deseja correr riscos excessivos.
- Entende que oportunidades de crescimento podem envolver perdas temporárias.
Quais investimentos podem fazer sentido?
Conforme seus objetivos e sua capacidade de assumir riscos, algumas alternativas incluem:
- CDBs, LCIs e LCAs.
- Tesouro IPCA+.
- Fundos de investimento.
- Fundos imobiliários (FIIs).
- ETFs.
- Uma parcela em ações.
A composição depende da situação financeira e do prazo de cada objetivo. Não existe uma porcentagem universal que sirva para todos os investidores moderados.
3. Investidor arrojado: maior tolerância às oscilações
O investidor arrojado possui maior disposição para assumir riscos em busca de retornos potencialmente superiores.
Ele compreende que determinados investimentos podem apresentar quedas expressivas, inclusive por períodos prolongados, e está preparado para lidar com essas situações.
Imagine que uma pessoa tenha R$ 100 mil investidos em uma carteira diversificada e perceba uma desvalorização de 15%.
Em vez de entrar em desespero, ela analisa os motivos da queda, revisa seus investimentos e verifica se sua estratégia continua fazendo sentido.
Isso não significa que nunca sentirá medo ou preocupação. Significa que consegue tomar decisões considerando seus objetivos e não apenas as emoções do momento.
Características do investidor arrojado:
- Possui maior tolerância ao risco.
- Aceita períodos de volatilidade.
- Busca oportunidades de valorização no longo prazo.
- Tem interesse em diferentes classes de ativos.
- Compreende que pode sofrer perdas relevantes.
- Valoriza a diversificação e a gestão de riscos.
Quais investimentos podem fazer sentido?
Dependendo da experiência, dos objetivos e da capacidade financeira, algumas possibilidades incluem:
- Ações.
- ETFs de renda variável.
- Fundos imobiliários.
- Fundos multimercados.
- Investimentos internacionais.
- Outros ativos de maior volatilidade.
Ser arrojado, entretanto, não significa investir sem planejamento ou colocar todo o patrimônio em ativos arriscados.
Um investidor experiente também precisa proteger sua reserva de emergência, diversificar e respeitar os limites da própria capacidade financeira.
Faça o teste: qual é o seu perfil de investidor real?
Agora chegou a hora de descobrir em qual perfil você mais se encaixa.
O teste a seguir apresenta oito situações relacionadas ao seu comportamento financeiro, à sua tolerância ao risco e aos seus objetivos.
Leia cada pergunta com atenção e escolha a alternativa que representa o que você realmente faria, não aquilo que gostaria de fazer.
Como funciona a pontuação:
- Alternativa A: 1 ponto.
- Alternativa B: 2 pontos.
- Alternativa C: 3 pontos.
Anote a pontuação de cada resposta e some tudo no final.
Pergunta 1. O mercado financeiro sofreu uma queda e seus investimentos perderam 10% do valor. O que você faria?
A) Ficaria bastante preocupado e provavelmente resgataria o dinheiro para evitar novas perdas.
B) Ficaria preocupado, mas analisaria a situação antes de tomar qualquer decisão.
C) Manteria minha estratégia e avaliaria se a queda representa uma oportunidade de investimento.
Pergunta 2. Qual é o seu principal objetivo ao investir?
A) Proteger meu dinheiro e evitar perdas significativas.
B) Fazer meu patrimônio crescer, equilibrando segurança e rentabilidade.
C) Aumentar meu patrimônio ao máximo que minha estratégia e capacidade de risco permitirem.
Pergunta 3. Por quanto tempo você consegue deixar parte do seu dinheiro investido sem precisar utilizá-lo?
A) Preciso ter acesso ao dinheiro em pouco tempo ou não gosto de ficar sem liquidez.
B) Consigo deixar uma parte investida por alguns anos.
C) Posso manter uma parcela do patrimônio investida por cinco, dez anos ou mais.
Pergunta 4. Se um investimento apresentasse uma queda temporária de 20%, como você reagiria?
A) Não me sentiria confortável. Uma perda desse tamanho comprometeria minha tranquilidade.
B) Ficaria preocupado, mas tentaria entender o motivo e avaliar minhas alternativas.
C) Conseguiria suportar essa oscilação, desde que o investimento continuasse coerente com minha estratégia.
Pergunta 5. Como você se sente em relação aos investimentos de renda variável, como ações e fundos imobiliários?
A) Prefiro evitar. Não gosto de acompanhar meu dinheiro sofrendo oscilações.
B) Tenho interesse, mas gostaria de limitar minha exposição a esses investimentos.
C) Sinto-me confortável em investir nesses ativos, desde que compreenda seus riscos.
Pergunta 6. Se você recebesse R$ 30 mil inesperadamente, como dividiria esse dinheiro?
A) Priorizaria alternativas mais previsíveis e com menor exposição ao risco.
B) Separaria uma parte para investimentos mais seguros e outra para oportunidades de maior rentabilidade.
C) Destinaria uma parcela relevante a investimentos de maior risco, respeitando meus objetivos e minha reserva financeira.
Pergunta 7. Qual frase mais representa sua relação com o dinheiro?
A) Prefiro ganhar menos, desde que tenha mais tranquilidade e previsibilidade.
B) Aceito correr alguns riscos, mas não quero comprometer minha segurança financeira.
C) Entendo que o crescimento do patrimônio exige assumir riscos calculados.
Pergunta 8. Imagine que seus investimentos estejam rendendo pouco, enquanto outros ativos apresentam resultados muito superiores. O que você faria?
A) Continuaria priorizando investimentos mais estáveis. Não gostaria de correr riscos apenas porque outros estão ganhando mais.
B) Estudaria as alternativas e avaliaria se vale a pena fazer alguns ajustes na carteira.
C) Procuraria novas oportunidades de investimento, considerando o potencial de valorização e os riscos envolvidos.
Descubra seu resultado
Agora some os pontos das oito perguntas.
A pontuação mínima é de 8 pontos e a máxima é de 24 pontos.
Veja em qual faixa seu resultado se encontra:
De 8 a 13 pontos: investidor conservador
Você valoriza a segurança e prefere evitar grandes oscilações. Seu comportamento indica menor tolerância ao risco e maior preocupação com a preservação do patrimônio.
De 14 a 19 pontos: investidor moderado
Você procura equilibrar segurança e rentabilidade. Consegue aceitar determinados riscos, desde que eles façam sentido para seus objetivos e não comprometam sua tranquilidade financeira.
De 20 a 24 pontos: investidor arrojado
Você apresenta maior disposição para assumir riscos em busca de crescimento patrimonial. Consegue lidar melhor com oscilações e tende a valorizar estratégias de médio e longo prazo.
Uma observação importante: este é um teste educativo e simplificado, criado para estimular sua reflexão. Ele não substitui o questionário oficial de Análise do Perfil do Investidor (API) oferecido por bancos e corretoras. Também não avalia sozinho sua capacidade financeira de suportar perdas.
Seu perfil de investidor pode mudar?
Sim! E esse é um dos pontos mais importantes que você precisa entender.
Imagine uma pessoa que começou a investir aos 22 anos, ainda morando com os pais, sem grandes responsabilidades financeiras e com uma renda estável.
Naquela época, ela poderia ter maior disposição para assumir riscos.
Agora imagine essa mesma pessoa dez anos depois.
Ela pode ter comprado um imóvel, constituído família, assumido novas despesas e começado a planejar a aposentadoria.
Naturalmente, suas prioridades podem ter mudado.
O contrário também pode acontecer. Uma pessoa que antes tinha medo de qualquer oscilação pode adquirir conhecimento, construir uma reserva financeira e desenvolver maior capacidade para lidar com os riscos.
Por isso, seu perfil de investidor não precisa permanecer igual durante toda a vida.
É interessante reavaliá-lo periodicamente e sempre que ocorrerem mudanças importantes na sua realidade financeira.
Cuidado: tolerância ao risco não é a mesma coisa que capacidade de assumir riscos
Existe uma diferença que muita gente ignora.
Uma pessoa pode gostar de investimentos arriscados, acompanhar o mercado diariamente e acreditar que consegue suportar grandes perdas.
Mas será que sua situação financeira permite isso?
Imagine dois investidores:
Investidor A: possui uma reserva de emergência, renda estável, poucas dívidas e dinheiro separado para objetivos de longo prazo.
Investidor B: utiliza praticamente todo o dinheiro disponível para pagar suas despesas e ainda não possui uma reserva financeira.
Os dois podem ter a mesma disposição emocional para assumir riscos. Entretanto, sua capacidade financeira de suportar perdas é completamente diferente.
É por isso que conhecer seu perfil exige olhar além da personalidade.
Antes de aumentar sua exposição ao risco, considere:
- Se você possui uma reserva de emergência.
- Se suas dívidas estão sob controle.
- Se sua renda permite realizar aportes regularmente.
- Se o dinheiro investido será necessário em breve.
- Se uma eventual perda comprometeria seus objetivos.
Gostar de correr riscos não significa ter condições de suportá-los.
Como escolher investimentos de acordo com seu perfil?
Depois de descobrir seu resultado, o próximo passo é transformar esse conhecimento em uma estratégia.
Não basta saber se você é conservador, moderado ou arrojado. É necessário entender como essa característica influencia suas escolhas.
Veja alguns princípios que podem ajudar:
Se você é conservador
Priorize a organização financeira, a liquidez necessária e a preservação do patrimônio.
Estude alternativas de renda fixa, compare emissores, prazos, taxas e condições de resgate.
Não confunda segurança com ausência de planejamento: até investimentos considerados conservadores apresentam riscos que precisam ser avaliados.
Se você é moderado
Procure construir uma carteira diversificada, combinando investimentos de diferentes características.
Uma parcela pode oferecer maior previsibilidade, enquanto outra pode buscar oportunidades de crescimento.
O segredo está em encontrar uma exposição ao risco que permita manter sua estratégia mesmo durante períodos difíceis.
Se você é arrojado
Estude profundamente os ativos nos quais pretende investir.
Avalie os fundamentos, a volatilidade, a concentração da carteira e os riscos de cada operação.
Não confunda coragem com excesso de confiança. Mesmo investidores experientes precisam estabelecer limites e proteger uma parte do patrimônio.
5 erros que você deve evitar ao descobrir seu perfil
Conhecer seu perfil é importante, mas algumas atitudes podem prejudicar sua evolução como investidor.
Veja cinco erros que merecem atenção:
1. Escolher um perfil apenas pela rentabilidade desejada
Querer ganhar mais não significa necessariamente conseguir suportar as perdas envolvidas. Considere sua capacidade financeira e emocional.
2. Acreditar que renda fixa não apresenta riscos
Existem riscos de crédito, liquidez, mercado e inflação. Analise as características de cada produto antes de investir.
3. Copiar a carteira de outras pessoas
Um investimento que faz sentido para alguém pode ser inadequado para sua realidade. Objetivos, patrimônio, renda e tolerância ao risco são diferentes.
4. Mudar de estratégia a cada oscilação do mercado
Comprar e vender por impulso pode prejudicar seus resultados. Antes de tomar decisões, avalie se os fundamentos e os objetivos do investimento continuam válidos.
5. Acreditar que ser arrojado significa arriscar tudo
Assumir riscos calculados exige conhecimento, diversificação e planejamento. Não existe necessidade de comprometer todo o patrimônio para buscar crescimento.
Conclusão: conhecer seu perfil é o primeiro passo para investir melhor
Descobrir se você é conservador, moderado ou arrojado é muito mais do que responder a um questionário.
É entender como você reage diante das incertezas, quais são suas prioridades financeiras e quanto risco consegue assumir sem comprometer seus planos.
Lembre-se: o melhor investimento não é necessariamente aquele que promete o maior retorno, mas aquele que faz sentido para seus objetivos, seu prazo e sua realidade financeira.
Você não precisa ser arrojado para construir patrimônio. Também não precisa permanecer conservador para sempre.
O mais importante é desenvolver conhecimento, organizar suas finanças e tomar decisões conscientes.
Afinal, investir bem não significa correr mais riscos do que os outros. Significa saber quais riscos vale a pena assumir.
E agora queremos saber: qual foi o resultado do seu teste? Você é conservador, moderado ou arrojado?
Compartilhe seu perfil e continue explorando conteúdos que podem ajudar você a tomar decisões financeiras cada vez melhores.